Finanzas · 3 min de lectura
Crédito para tu camioneta de trabajo: requisitos y qué comparar
Financiar la camioneta te deja capital para el negocio, pero un mal crédito se come el margen. Te explicamos qué piden, cuánto enganche preparar y cómo comparar ofertas.
Por Shineray Iztapalapa · Actualizada el
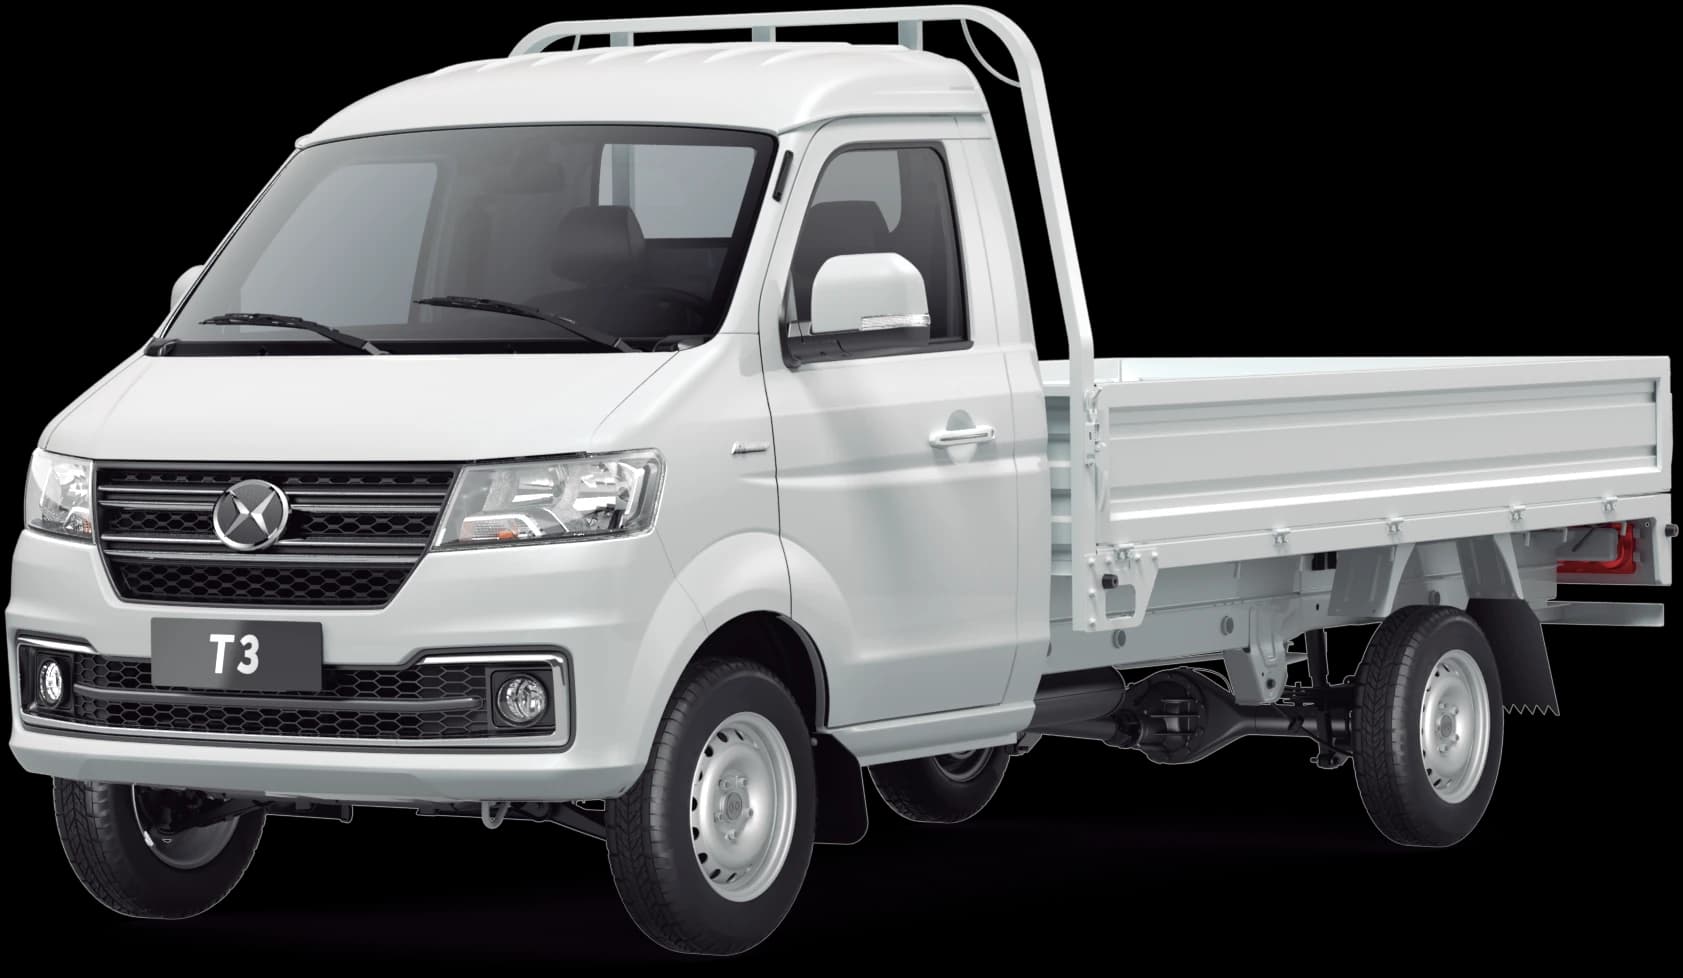 Shineray T30 · desde $298,900*
Para un negocio, financiar la camioneta tiene sentido cuando lo que genera cada mes cubre la mensualidad con holgura. Antes de firmar, conviene saber qué documentos te van a pedir, cuánto enganche preparar y cómo saber cuál oferta sale más barata de verdad.
El dato que debes comparar: el CAT
La CONDUSEF define el Costo Anual Total (CAT) como el indicador del costo total de un financiamiento: incluye la tasa de interés, comisiones, gastos y las primas de seguros obligatorios, sin IVA. Es la forma más justa de comparar dos créditos, siempre que tengan el mismo plazo y la misma periodicidad de pago.
Cuánto enganche preparar
La CONDUSEF señala que en un auto nuevo el enganche suele ir del 10 al 20 % del precio; algunos créditos empresariales financian hasta el 75 u 80 %, es decir, piden de 20 a 25 % de enganche. Para una Shineray T30 con precio de lista desde $298,900, eso va de $29,890 (10 %) a $74,725 (25 %).
Un enganche mayor baja la mensualidad y el interés total. Si tu flujo es variable, piensa en la mensualidad de un mes flojo, no de uno bueno.
Requisitos según quién compra
Persona física asalariada
- Identificación oficial vigente.
- Comprobante de domicilio reciente (generalmente de no más de 3 meses).
- Comprobantes de ingresos de los últimos meses.
- Antigüedad en el empleo, normalmente de al menos un año.
Persona física con actividad empresarial
- Identificación oficial y comprobante de domicilio.
- Constancia de situación fiscal reciente.
- Comprobantes de ingresos: declaración anual, estados de cuenta o estados financieros.
Persona moral (empresa)
- Constancia de situación fiscal y comprobante de domicilio fiscal.
- Acta constitutiva y poderes del representante legal, con su identificación.
- Estados financieros del último ejercicio y parciales del año.
Cada financiera fija sus propios requisitos; estos son los más comunes en los formatos que publican los bancos. Tenlos listos para agilizar la aprobación.
Antes de firmar
- 01Pide la tabla de amortización: cuánto pagas de capital e interés cada mes.
- 02Cotiza el seguro por toda la vigencia del crédito y revisa si puedes contratarlo por tu cuenta.
- 03Pregunta por comisiones de apertura, pago anticipado o pago tardío.
- 04Usa el simulador de crédito automotriz de la CONDUSEF para comparar ofertas.
- 05Revisa a la financiera en el Buró de Entidades Financieras.
Si compras para tu negocio
Una pick-up o camión de carga puede deducirse como inversión al 25 % anual. Lo explicamos con los artículos de la ley en ¿es deducible una camioneta de carga?.
Pregunta por las opciones de pago
Al cotizar, dile al asesor si pagarías de contado o con financiamiento, y te explica las opciones disponibles en la agencia.
CotizarFuentes
*Precios de lista en pesos mexicanos, sujetos a cambio sin previo aviso. Datos tomados de las fichas técnicas oficiales; el equipamiento puede variar por versión.