Finanzas · 4 min de lectura
¿Es deducible una camioneta de carga? Lo que dice la ley
Para un negocio, comprar una camioneta de trabajo también es una decisión fiscal. Te resumimos qué dicen la Ley del ISR y el SAT, con los artículos para que lo revises con tu contador.
Por Shineray Iztapalapa · Actualizada el
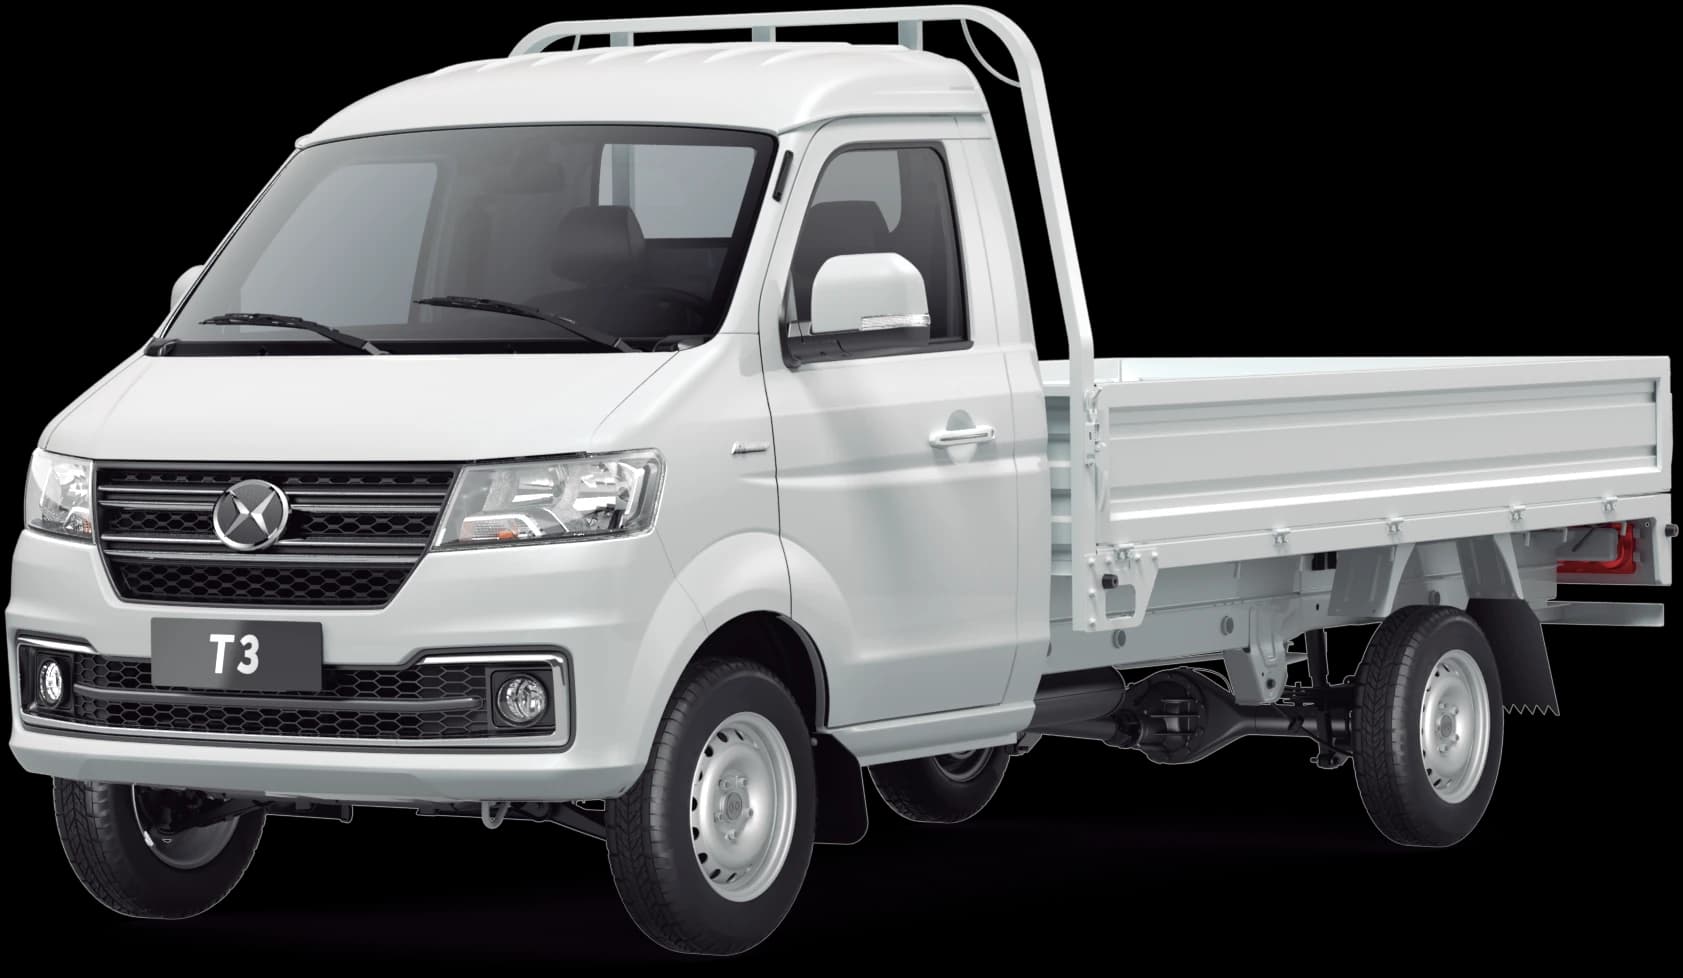 Shineray T30 · desde $298,900*
La respuesta corta
- Sí es deducible para personas morales y personas físicas con actividad empresarial, si la usas para tu actividad.
- Se deduce como inversión, al 25 % anual: en cuatro años completas el monto original.
- A las pick-ups de carga no les aplica el tope de $175,000 que tienen los automóviles, según un criterio del SAT.
- En RESICO de personas físicas no hay deducciones: la camioneta no reduce tu ISR.
Cuánto se deduce: 25 % al año
El artículo 34, fracción VI, de la Ley del ISR fija un 25 % anual para “automóviles, autobuses, camiones de carga, tractocamiones, montacargas y remolques”. Es decir, el monto original de la inversión se deduce en cuatro años, un cuarto cada año.
Por ejemplo, con un monto original de la inversión de $250,000 (antes de IVA), deducirías $62,500 al año durante cuatro años. Tu contador calcula el monto exacto según la factura y el mes en que empiezas a usarla.
El tope de $175,000 no aplica a las pick-ups
El artículo 36, fracción II, de la Ley del ISR limita la deducción de automóviles a $175,000 ($250,000 si son eléctricos o híbridos). El Reglamento de la Ley define automóvil como un vehículo para transportar hasta diez pasajeros.
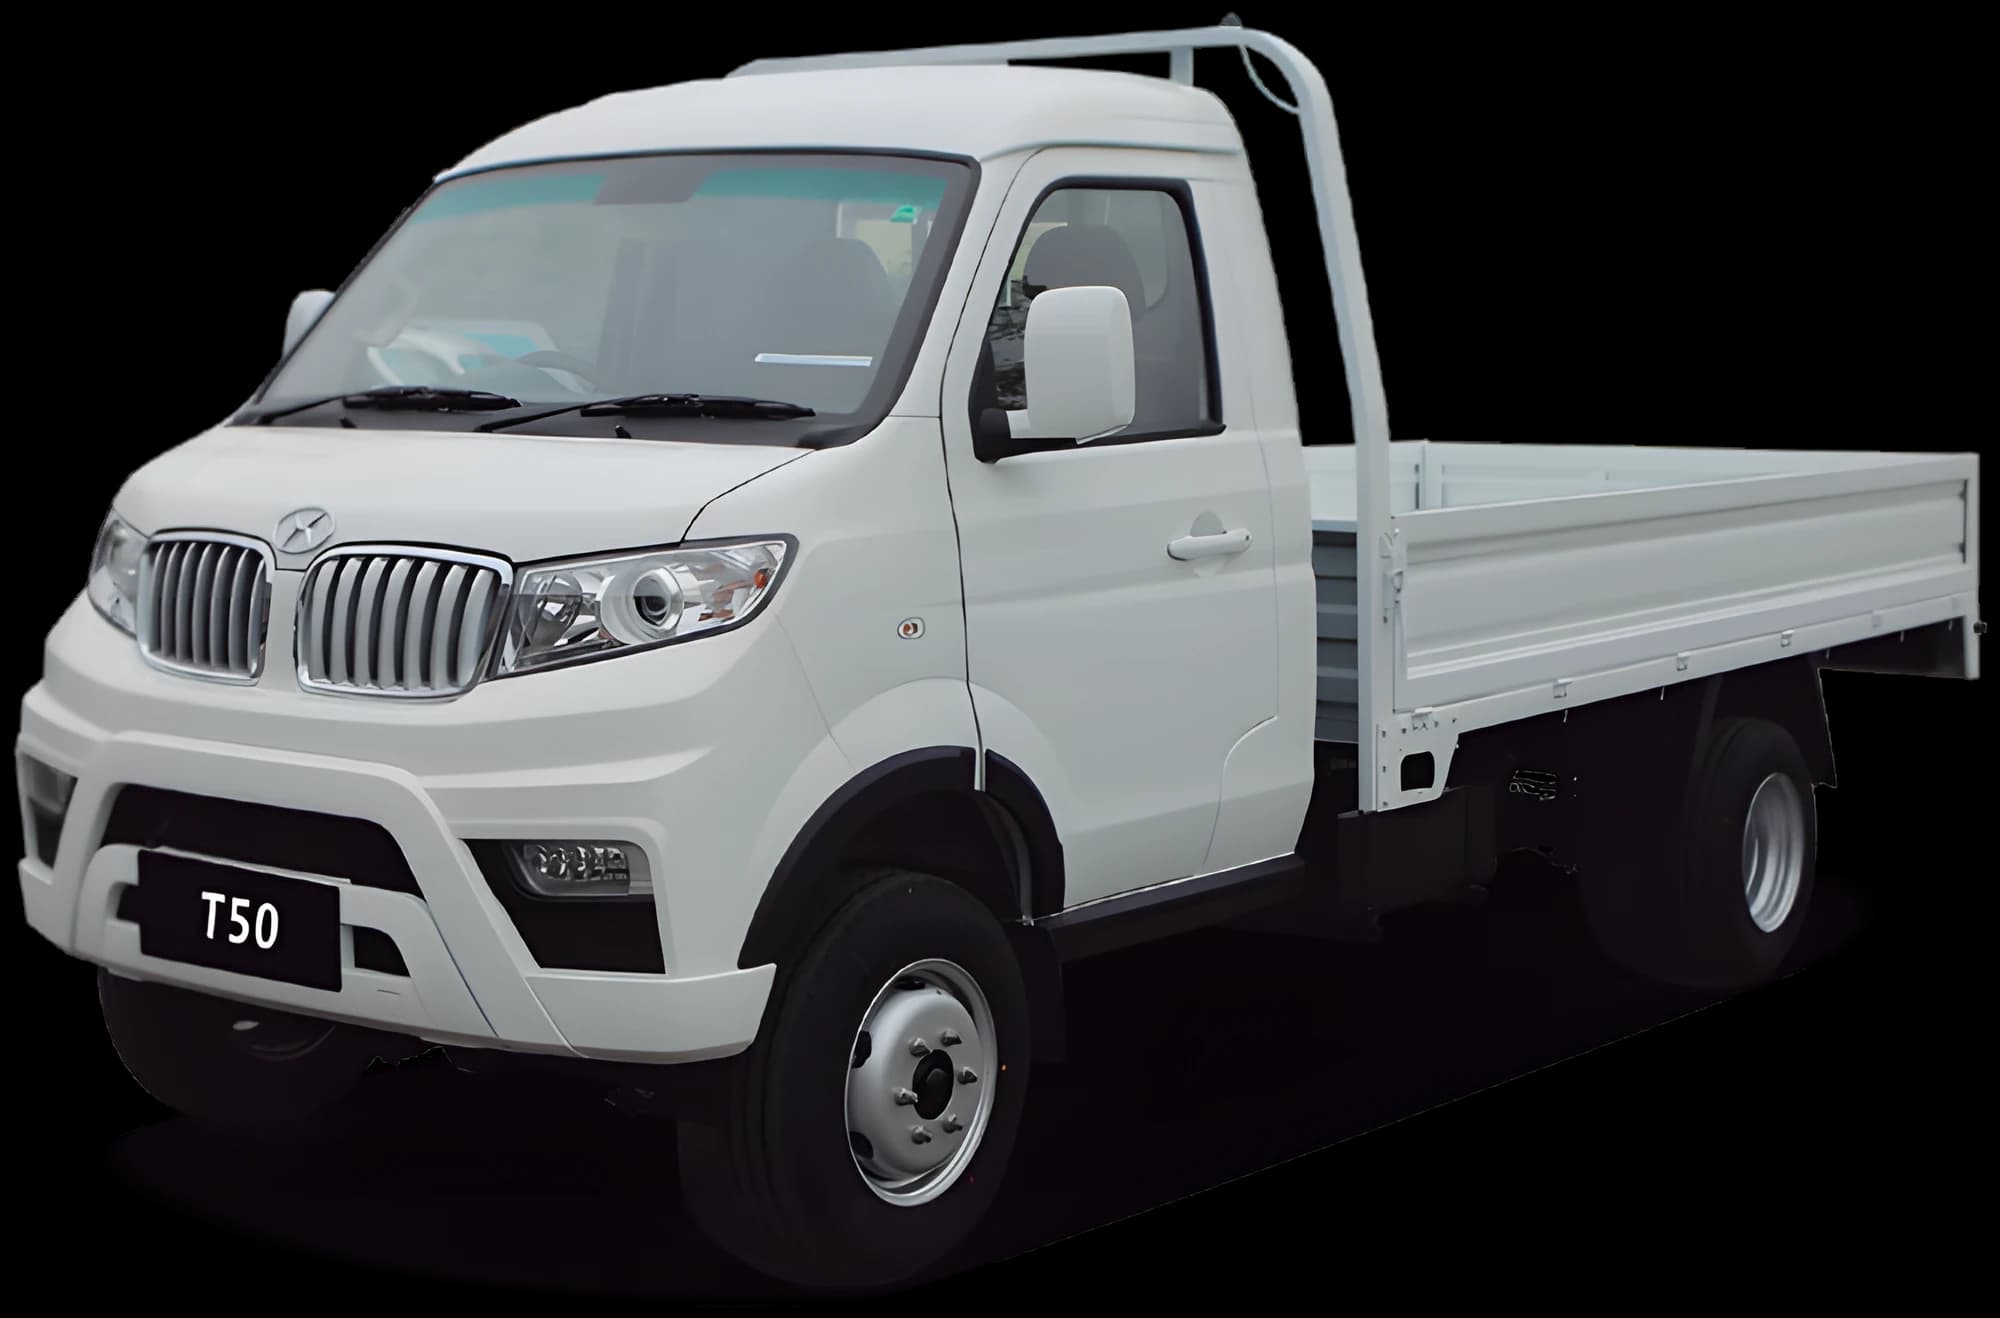
El SAT aclara en su criterio normativo 24/ISR/N (Anexo 7 de la Resolución Miscelánea Fiscal 2026) que los vehículos tipo pick-up son camiones de carga y no deben considerarse automóviles para efectos del ISR. Por eso una pick-up de carga como la T30, la T32 o el camión ligero T50 se deduce al 25 % sin ese tope.
Según tu régimen
- Personas morales del régimen general (artículos 31 a 36 de la LISR): 25 % anual, sin tope para camiones de carga.
- Personas físicas con actividad empresarial (artículo 104): aplican las mismas reglas de inversiones.
- RESICO personas físicas (artículo 113-E): pagas sobre tus ingresos cobrados sin aplicar deducciones, así que la camioneta no se deduce.
- RESICO personas morales (artículo 209): 25 % para camiones de carga, siempre que tus inversiones del ejercicio no pasen de $3 millones.
¿Y el IVA?
Según el artículo 5, fracción I, de la Ley del IVA, el IVA que pagas es acreditable cuando el gasto es deducible para el ISR, y si solo es deducible en parte, se acredita en la misma proporción. En la práctica, una pick-up deducible al 100 % permite acreditar su IVA; un automóvil que pasa el tope, solo en proporción. Confírmalo con tu contador para tu caso.
Deducción inmediata del Plan México
El decreto publicado en el DOF el 21 de enero de 2025 otorga, para 2025 y 2026, una deducción inmediata del 86 % en la compra de camiones de carga nuevos, entre otras inversiones. No es automática: requiere una constancia del Comité de Evaluación del programa y tiene un tope presupuestal. Si te interesa, revísalo con tu contador antes de facturar.
Para que sea deducible
- Factura (CFDI) a nombre de tu empresa o con tu RFC y régimen correctos.
- Que la uses para tu actividad: reparto, servicio, obra.
- Pago con medios bancarios cuando la ley lo exige (transferencia, cheque nominativo o tarjeta).
- Que tu contador la registre como inversión y lleve el cálculo anual.
¿Compras para tu negocio?
Pide tu cotización y avísale al asesor que vas a facturar a nombre de tu empresa o con tu RFC.
CotizarFuentes
*Precios de lista en pesos mexicanos, sujetos a cambio sin previo aviso. Datos tomados de las fichas técnicas oficiales; el equipamiento puede variar por versión.